Vergi dairesi, SGK ya da belediye gibi bir kamu idaresinin gönderdiği ödeme emrine itiraz, tebliğden itibaren on beş gün içinde dava açılarak yapılır. Vergi, resim ve harç alacaklarında vergi mahkemesine, SGK prim alacaklarında iş mahkemesine, diğer amme alacaklarında kural olarak idare mahkemesine gidilir. Bir alacaklının icra dairesi aracılığıyla gönderdiği ödeme emri ise İcra ve İflas Kanununa tabidir ve itiraz yedi gün içinde icra dairesine bildirilir.
İçindekiler
Bu yazı yalnız 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanuna göre düzenlenen ödeme emirlerini ele alır. Madde metinleri, kanunun mevzuat.gov.tr’deki yürürlükteki metninden aktarılmıştır.
Amme Alacağı için Ödeme Emri Hangi Aşamada Gönderilir?
Ödeme emri, borcun doğduğu ilk belge değildir. Önce alacak tahakkuk eder, borçluya bildirilir ve ödeme süresi işler. Özel kanununda ödeme zamanı bulunmayan alacaklar tebliğden itibaren bir ay içinde ödenir ve bu sürenin son günü vade günüdür (6183 m.37).
Vadesinde ödenmeyen borç için tahsil dairesi ödeme emri düzenler. Kanunun ifadesiyle borçluya, “15 gün içinde borçlarını ödemeleri veya mal bildiriminde bulunmaları lüzumu bir ‘ödeme emri’ ile tebliğ olunur” (m.55). Ödeme emrinde borcun aslı ve fer’ileri, nereye ödeneceği ve ödenmezse uygulanacak yaptırımlar yazılı olur.
Danıştay Üçüncü Dairesi 16.05.2025 tarihli kararında, ödeme emrinin “ancak usulüne uygun tarh ve tahakkuk eden, ihtilafsız kesinleşen veya davanın reddi suretiyle tahsili kabil hale gelen kamu alacakları için” düzenlenebileceğini belirtti. Karar oy çokluğuyla verildi, karşı oy ise somut dosyanın sonucuna ilişkindi.[1]
Aynı ilke vergi dışı alacaklarda da aranır. Danıştay Sekizinci Dairesi, sulh ceza hakimliğine itiraz edilmiş bir trafik idari para cezası için kesinleşmeden düzenlenen ödeme emrine ilişkin kararı, Danıştay Başsavcılığının kanun yararına temyizi üzerine bozdu. Bu tür bozma, taraflar arasındaki kesinleşmiş kararın hukuki sonuçlarını kaldırmaz, ama uygulamaya yön verir.[2]
Cezanın kendisine itiraz yolu idari para cezasına itiraz yazısında anlatılır.
Ödeme Emrine İtiraz Süresi ve Mal Bildirimi Yükümlülüğü
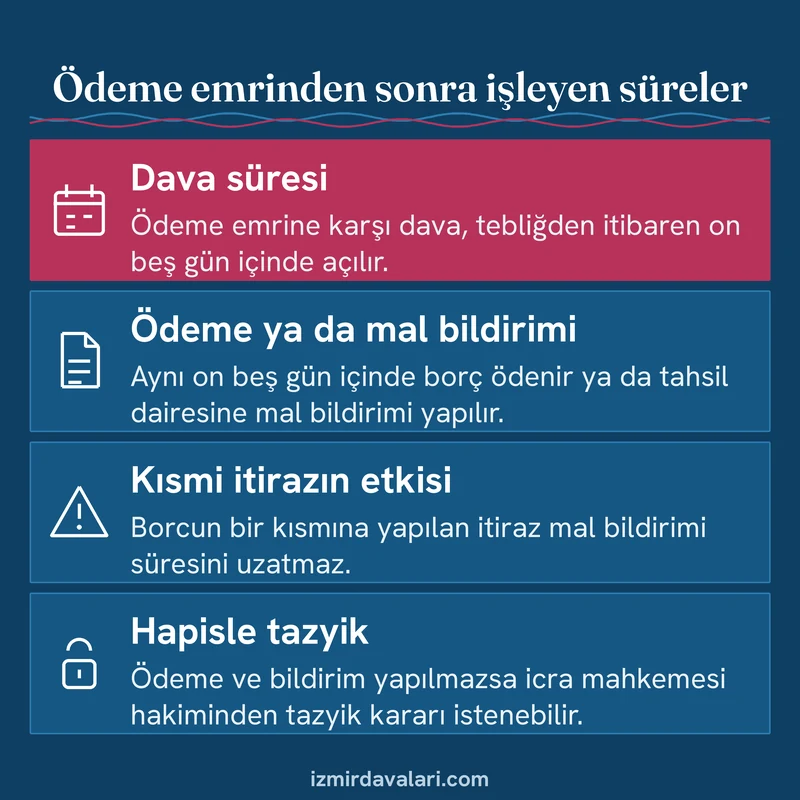
Ödeme emrine itiraz süresi tebliğ tarihinden itibaren on beş gündür (m.58/1). Süre 7061 sayılı Kanunla yedi günden on beş güne çıkarıldı ve değişiklik 01.01.2018’de yürürlüğe girdi. Eski kararlarda geçen yedi günlük süre bugün uygulanmaz.
Aynı on beş gün, borçlunun ödeme ya da mal bildirimi süresidir. Mal bildirimi; borçlunun kendisinde veya üçüncü kişilerdeki mal, alacak ve haklarını, gelirlerini ya da haczi kabil malı bulunmadığını tahsil dairesine yazılı veya sözlü olarak bildirmesidir (m.59).
| Durum | Süre | Dayanak |
|---|---|---|
| Ödeme ya da mal bildirimi | Tebliğden itibaren 15 gün | 6183 m.55 |
| Ödeme emrine karşı dava | Tebliğden itibaren 15 gün | 6183 m.58/1 |
| Borcun tamamına itiraz reddedilirse mal bildirimi | Ret kararının tebliğinden itibaren 15 gün | 6183 m.58 |
| Sonradan edinilen malın bildirimi | Edinmeden itibaren 15 gün | 6183 m.61 |
UyarıBorcun yalnız bir kısmına yapılan itiraz, mal bildirimi süresini uzatmaz (m.58 son fıkra). On beş gün içinde ne ödeme ne mal bildirimi yapan borçlu hakkında tahsil dairesinin talebiyle icra mahkemesi hakimi, bir defaya mahsus ve üç ayı geçmemek üzere hapisle tazyik kararı verebilir (m.60).
Ödeme Emrine İtirazda Kanunun Saydığı Üç Sebep
Ödeme emrine karşı açılan davada her iddia incelenmez. Kanun, borçlunun aşağıdaki üç sebepten birine dayanmasını öngörür (m.58/1).
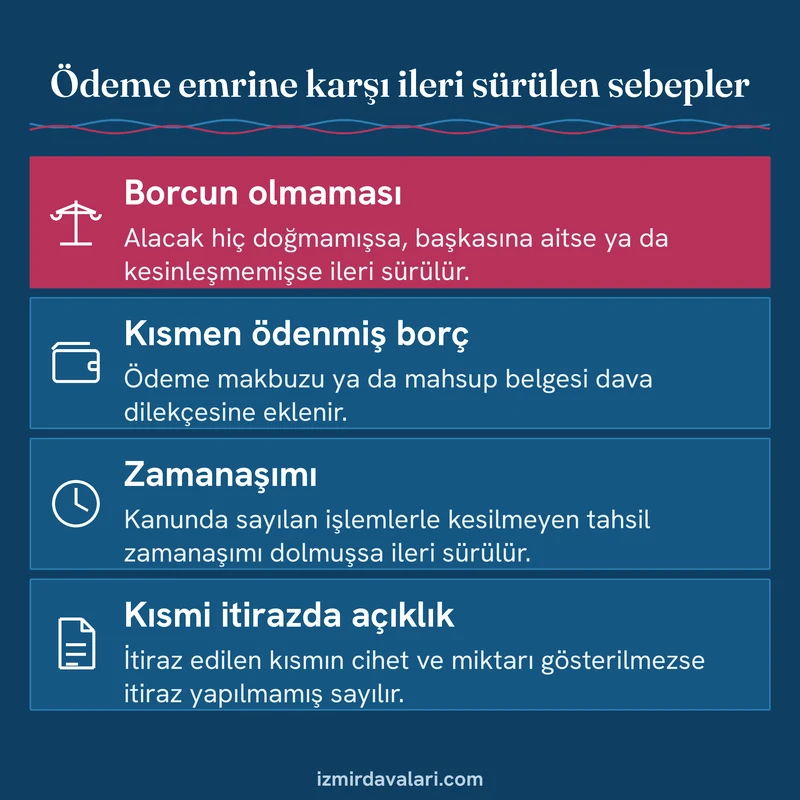
- Böyle bir borcun olmaması. Alacağın hiç doğmamış, başkasına ait ya da kesinleşmemiş olması bu başlıkta ileri sürülür.
- Borcun kısmen ödenmiş olması. Ödeme makbuzu ya da mahsup belgesi dilekçeye eklenir.
- Zamanaşımı. Amme alacağı, vadenin rastladığı takvim yılını izleyen yılın başından itibaren beş yıl içinde tahsil edilmezse zamanaşımına uğrar (m.102).
Ödeme, haciz, ödeme emri tebliği, mal bildirimi, teminata bağlama ve ödeme planına bağlanma zamanaşımını kesen işlemlerdendir (m.103). Kesilmenin rastladığı yılı izleyen yılın başından itibaren süre yeniden işler.
Borcun bir kısmına itiraz eden borçlu, o kısmın “cihet ve miktarını” açıkça göstermelidir. Aksi halde itiraz edilmemiş sayılır (m.58/2). Dayanak vergi ziyaı cezasının kendisi tartışılacaksa ihbarnameye karşı yol vergi ceza ihbarnamesine itiraz yazısında anlatılır.
Vergi Mahkemesi mi İdare Mahkemesi mi?
6183 m.58 bugün de “vergi itiraz komisyonu” ifadesini kullanır. Bu komisyonlar, 2576 sayılı Kanunla kurulan vergi mahkemelerinin göreve başlamasıyla kaldırıldı. 2576 sayılı Kanun m.13’e göre diğer kanunlardaki itiraz komisyonu deyimi vergi mahkemesi, itiraz deyimi ise vergi mahkemesinde dava açılması anlamını taşır.
Görevli mahkeme alacağın türüne göre değişir. Vergi mahkemeleri; genel bütçeye, il özel idarelerine, belediye ve köylere ait vergi, resim ve harçlar ile benzeri mali yükümlerde 6183 sayılı Kanunun uygulanmasına ilişkin davalara bakar (2576 m.6). Bu kapsam dışındaki amme alacakları için açılan davalar idare mahkemesinin görevine girer (2576 m.5).[3]
| Alacak | Görevli yer | Dayanak |
|---|---|---|
| Vergi, harç, vergi cezası | Vergi mahkemesi | 2576 m.6 |
| İdari para cezası, diğer kamu alacakları | İdare mahkemesi | 2576 m.5 |
| SGK prim ve diğer alacakları | Alacaklı birimin bulunduğu yer iş mahkemesi | 5510 m.88 |
| Özel alacaklı, icra dairesi takibi | İcra dairesine itiraz, yedi gün | 2004 sayılı Kanun m.62 |
İzmir Vergi Dairesi Başkanlığına bağlı bir dairenin vergi alacağı için vergi mahkemesine, bir belediyenin vergi dışı alacağı için idare mahkemesine başvurulur. Dava açma süresinin hesabındaki genel kurallar iptal davası açma süresi yazısındadır. Burada özel kanundaki on beş günlük süre geçerlidir.
SGK Prim Borcunda Ödeme Emrine İtiraz ve İş Mahkemesi
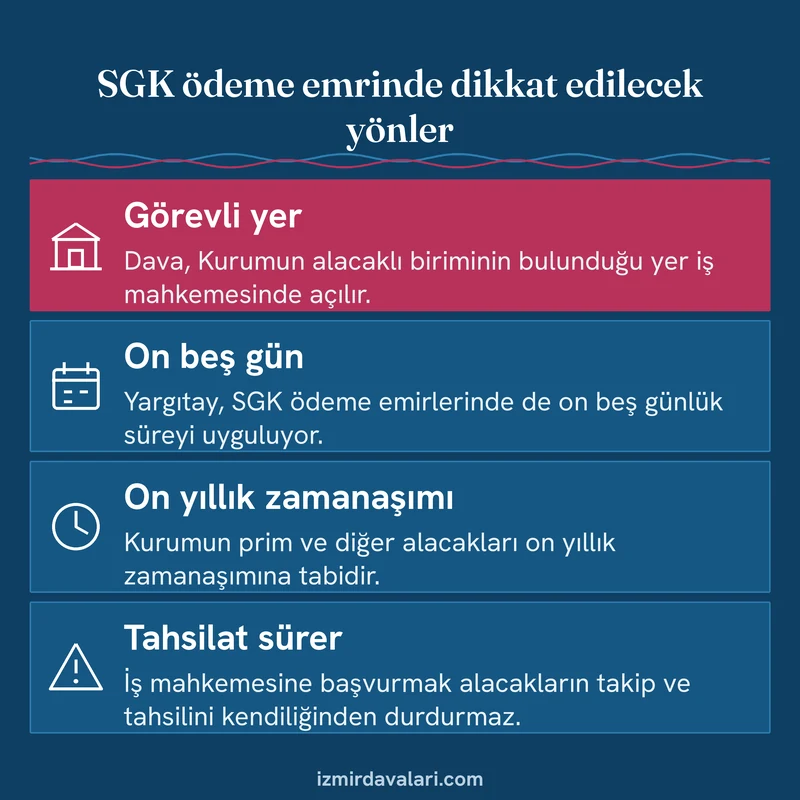
SGK prim alacakları da 6183 sayılı Kanuna göre takip edilir. Yargı yeri ise farklıdır. 5510 sayılı Kanunun 88. maddesine göre, Kurum alacaklarının tahsilinde 6183 sayılı Kanunun uygulamasından doğan uyuşmazlıklarda “Kurumun alacaklı biriminin bulunduğu yer iş mahkemesi yetkilidir.”
Aynı fıkranın devamına göre iş mahkemesine başvurulması alacakların takip ve tahsilini durdurmaz.
Yargıtay 10. Hukuk Dairesi, SGK ödeme emirlerinde 6183 m.58’deki on beş günlük süreyi uyguluyor ve 5502 sayılı Kanun m.37 uyarınca 6183’ün 51, 102 ve 106. maddelerinin Kurum alacaklarına uygulanmadığını hatırlatıyor (aynı istisna bugün 5510 m.88’de de yazılıdır).
Zamanaşımı bu nedenle SGK alacağında beş değil on yıldır. Kurumun prim ve diğer alacakları, ödeme süresinin dolduğu tarihi izleyen takvim yılı başından itibaren on yıllık zamanaşımına tabidir (5510 m.93).[4] Kanun metni mevzuat.gov.tr’deki 5510 sayılı Kanun sayfasında güncel haliyle görülebilir.
Süre tebliğden başlar, bu yüzden tebliğin geçerliliği çoğu zaman davanın kaderini belirler. Yargıtay 10. Hukuk Dairesi 15.04.2025’te, Tebligat Kanunu yerine Vergi Usul Kanununa göre yapılan usulsüz tebliğde sürenin borçlunun öğrendiği tarihten başlayacağını kabul ederek hak düşürücü süreden verilen ret kararını bozdu.
“usulsüz yapılan tebliğ, mutlaka batıl olmayıp, muhatap tarafından öğrenildiği tarihte geçerli olacaktır.”
Yargıtay 10. Hukuk Dairesi, E.2025/1251, K.2025/5908, 15.04.2025 (bozma, oybirliği)
Dosyada şirket yönetim kurulu üyesine, prim borcundan sorumlu tutulduğu için ödeme emri gönderilmişti.[5] Sitede SGK uyuşmazlıklarına ilişkin bir örnek metin SGK hizmet tespit davası dilekçesi örneği sayfasında bulunur.
Ödeme Emrine Karşı Dava Tahsilatı Durdurur mu?
2577 sayılı Kanunun 27. maddesinin dördüncü fıkrası, tarhiyata karşı açılan vergi davalarında tahsilatın durmasını öngörür, ama “tahsilat işlemlerinden dolayı açılan davalar, tahsil işlemini durdurmaz” der. Bunlar için yürütmenin durdurulması istenebilir.
Yürütmenin durdurulması için işlemin açıkça hukuka aykırı olması ve uygulanması halinde telafisi güç ya da imkansız zarar doğması birlikte aranır (2577 m.27/2). Karar kural olarak teminat karşılığında verilir, durumun gereğine göre teminat aranmayabilir (m.27/6).[6]
ÖnemliDava sürerken haciz ve satış işlemleri devam edebilir. Bu nedenle yürütmenin durdurulması talebi dava dilekçesinde gerekçesiyle ve belgeleriyle birlikte yazılmalıdır.
Haksız Çıkma Zammı Bugün Uygulanıyor mu?
6183 m.58’in beşinci fıkrası, itirazında haksız çıkan borçludan reddedilen miktarın yüzde 10 zamla tahsilini öngörüyordu. Anayasa Mahkemesi bu fıkrayı 21.04.2022 tarihli kararıyla iptal etti. Karar 02.08.2022 tarihli ve 31911 sayılı Resmi Gazete’de yayımlandı ve oy çokluğuyla verildi.
Mahkemeye göre ödeme emrine karşı dava tahsilatı durdurmadığı için zam, tahsilatı hızlandırma amacına elverişli değildi. Kuralın üst sınır öngörmemesi ve hakime takdir yetkisi tanımaması da ölçüsüzlük gerekçeleri arasında yer aldı.[7] Bugün mevzuat.gov.tr metninde fıkra “iptal fıkra” olarak görünür.
Davalı idarenin cevap dilekçesinde bu zammı istemesi, iptalden sonra hukuki dayanak taşımaz.
Ödeme Emrine Karşı Dava Dilekçesi Nasıl Hazırlanır?
6183 sayılı Kanun dava dilekçesi için ayrı bir biçim aramaz. Mahkemenin dosyayı hızlı incelemesi için aşağıdaki bilgiler dilekçede yer almalıdır.
- Davacının kimlik, adres ve vergi kimlik ya da T.C. kimlik numarası,
- Davalı tahsil dairesi, ödeme emrinin tarihi, takip numarası ve tebliğ tarihi,
- İtiraz edilen kısım ve miktar, kısmi itirazda hangi kalemin neden borç olmadığı,
- Dayanılan sebep olarak borcun olmaması, kısmen ödenmiş olması ya da zamanaşımı,
- Tebliğ belgeleri, ödeme makbuzları ve dayanak ihbarnameye ilişkin bilgiler,
- Ödeme emrinin iptali ve gerekiyorsa yürütmenin durdurulması talebi.
Dilekçe süresi içinde görevli mahkemeye verilir. Örnek metinler için dilekçe örnekleri sayfasına bakılabilir. Madde metinleri mevzuat.gov.tr’deki 6183 sayılı Kanun sayfasında okunabilir.[8]
Borç Gerçekse Ödeme Emri Sonrası Tecil Yolu
Borç tartışmasızsa dava yerine tecil istenebilir. Borcun vadesinde ödenmesi ya da haciz borçluyu çok zor duruma düşürecekse, yazılı talep ve teminat şartıyla alacak yetmiş iki ayı geçmemek üzere ve faiz alınarak tecil olunabilir (m.48/1).
BilgiTeminat aranmayan tecil tutarı kanunda yazılıdır ve Cumhurbaşkanınca değiştirilebilir. Güncel sınır, borcun bağlı olduğu tahsil dairesinden ya da Gelir İdaresi Başkanlığı duyurularından öğrenilmelidir. Tecil talebinin reddi halinde kanun otuz güne kadar ödeme süresi verilebileceğini öngörür.
Amme alacağının teminata bağlanması ve ödeme planına bağlanması zamanaşımını keser (m.103). İmar para cezası vergi niteliğinde olmadığından, bu ceza için gelen ödeme emrine karşı dava idare mahkemesinin görevine girer. Cezanın hesabı imar para cezası hesaplama yazısında anlatılır.
Ödeme Emrine İtiraz Hakkında Sık Sorulan Sorular
Ödeme emrine itiraz süresi kaç gündür?
Amme alacağı ödeme emrinde süre tebliğden itibaren on beş gündür. 01.01.2018’den önce yedi gündü. İcra dairesinin gönderdiği ödeme emrinde ise yedi gün içinde icra dairesine itiraz edilir.
Vergi dairesi ödeme emrine itiraz nereye yapılır?
Vergi, resim, harç ve vergi cezası alacaklarında vergi mahkemesinde dava açılır. Süre, ödeme emrinin tebliğinden itibaren on beş gündür.
SGK ödeme emrine itiraz hangi mahkemede yapılır?
Kurumun alacaklı biriminin bulunduğu yer iş mahkemesinde dava açılır. Başvuru, takip ve tahsili kendiliğinden durdurmaz.
Ödeme emrine dava açınca haciz durur mu?
Durmaz. Tahsilat işlemlerine karşı açılan davalar tahsili durdurmaz. Mahkemeden yürütmenin durdurulması istenmelidir.
Davayı kaybedersem yüzde 10 zam öder miyim?
Hayır. Haksız çıkma zammını düzenleyen fıkra Anayasa Mahkemesince iptal edildi ve iptal 02.08.2022’de Resmi Gazete’de yayımlandı.
Süre geçtikten sonra ödeme emri iptal edilebilir mi?
On beş gün geçince ödeme emri kesinleşir. Tebliğ usulsüzse süre öğrenme tarihinden başlayabilir. Bu durum tebliğ belgeleriyle ayrıca incelenir.
Kaynaklar
- Danıştay 3. Daire, E.2024/2130, K.2025/2346, 16.05.2025 (vergi dava dairesi kararının bozulması, oy çokluğu). ↩
- Danıştay 8. Daire, E.2025/6734, K.2026/675, 10.02.2026 (kanun yararına bozma, oybirliği). ↩
- 2576 sayılı Bölge İdare Mahkemeleri, İdare Mahkemeleri ve Vergi Mahkemelerinin Kuruluşu ve Görevleri Hakkında Kanun m.5, 6, 13 ve 15, mevzuat.gov.tr metni, erişim 19.10.2026. ↩
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.88 ve m.93, mevzuat.gov.tr metni, erişim 19.10.2026. ↩
- Yargıtay 10. Hukuk Dairesi, E.2025/1251, K.2025/5908, 15.04.2025 (SGK ödeme emrinin iptali, usulsüz tebliğ, bozma, oybirliği). ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.27/2, 27/4 ve 27/6, mevzuat.gov.tr metni, erişim 19.10.2026. ↩
- Anayasa Mahkemesi, E.2021/119, K.2022/48, 21.04.2022, Resmi Gazete 02.08.2022 sayı 31911 (6183 m.58/5 iptal, oy çokluğu). ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m.37, 48, 55, 58, 59, 60, 61, 102 ve 103 (7061 sayılı Kanunla değişik, yürürlük 01.01.2018), mevzuat.gov.tr metni, erişim 19.10.2026. ↩