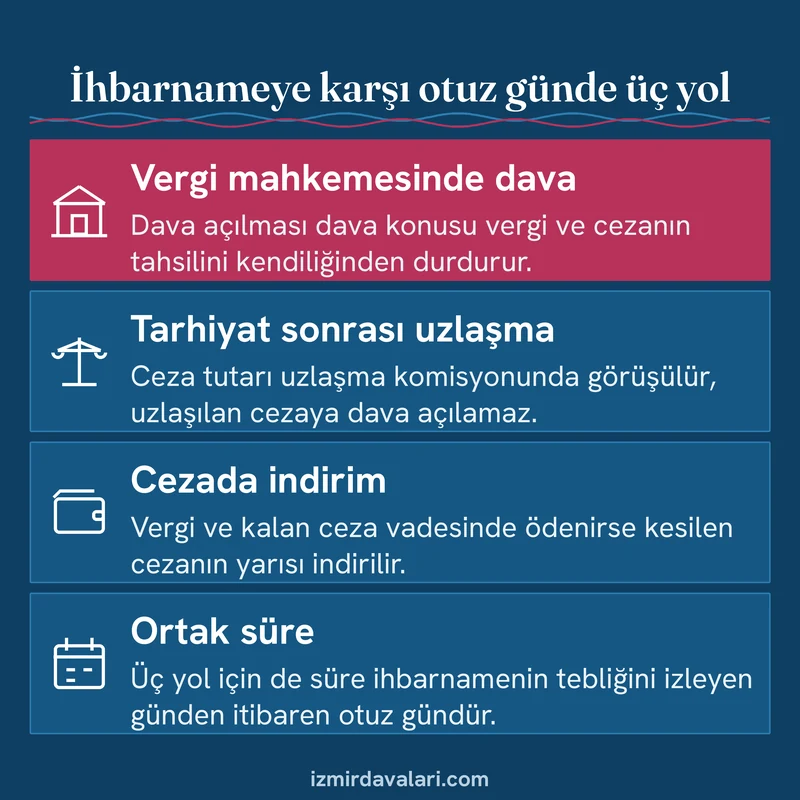
Vergi ceza ihbarnamesine itiraz, ihbarnamenin tebliğinden itibaren otuz gün içinde vergi mahkemesinde dava, uzlaşma talebi ya da cezada indirim başvurusu yollarından biriyle yapılır. Bu yollar birbirini etkiler. Birini seçmek, çoğu zaman ötekinin kapısını kapatır.
İçindekiler
VUK’taki itiraz hükümleri (m.379-412), 2577 sayılı Kanun m.63 uyarınca vergi mahkemelerinin göreve başladığı tarihte yürürlükten kalktı. Bugün kanunun kullandığı kavramlar dava, uzlaşma ve indirimdir. Aşağıda her yolun süresi, şartı ve sonucu 213 sayılı Vergi Usul Kanunu (VUK) ile 2577 sayılı İdari Yargılama Usulü Kanununun yürürlükteki metnine göre anlatılıyor.
Vergi Ceza İhbarnamesine İtiraz için Otuz Günlük Süre ve Üç Yol
Süre, ihbarnamenin tebliğini izleyen günden başlar. 2577 m.7/1, özel kanunda başka bir süre gösterilmemişse vergi mahkemesinde dava açma süresini otuz gün olarak belirler. Uzlaşma talebi ve indirim başvurusu için de kanun aynı otuz günü öngörür.
| Yol | Nereye | Sonuç | Dayanak |
|---|---|---|---|
| Dava | Vergi mahkemesi | Dava konusu kısmın tahsili durur | VUK m.377, İYUK m.7, 27/4 |
| Tarhiyat sonrası uzlaşma | Uzlaşma komisyonu veya vergi dairesi | Uzlaşılan ceza kesinleşir, dava açılamaz | VUK ek m.1, 6, 7 |
| Cezada indirim | Vergi dairesi | Cezanın yarısı indirilir | VUK m.376 |
Tatil günleri süreye dahildir. Son gün tatile denk gelirse süre izleyen ilk iş gününün bitimine kadar uzar (2577 m.8). İhbarnamede tarh edilen vergi ile kesilen ceza birlikte yer alıyorsa, her biri için hangi yolun açık olduğu ayrıca değerlendirilmelidir.[1]
İhbarnamedeki Vergi Ziyaı, Usulsüzlük ve Özel Usulsüzlük Cezaları
Hangi yolun seçileceği, ihbarnamedeki cezanın türüne bağlıdır. Vergi ziyaı cezası, ziyaa uğratılan verginin bir katı tutarında kesilir (VUK m.344/1). Ziyaa VUK m.359’daki fiillerle, yani sahte veya içeriği itibarıyla yanıltıcı belgeyle sebebiyet verilmişse ceza üç kat uygulanır.
- Kanuni süresi geçtikten sonra kendiliğinden verilen beyannamelerde vergi ziyaı cezası yüzde elli oranında uygulanır (m.344/3).
- 7524 sayılı Kanunla 2024’te eklenen fıkraya göre, mükellefiyet tesis ettirmeden faaliyette bulunularak vergi ziyaına yol açılmışsa ceza yüzde elli artırılır.
- Şekle ve usule ilişkin kurallara uyulmaması usulsüzlüktür (m.351). Usulsüzlük cezaları m.352’deki derecelere ve kanuna bağlı cetvele göre kesilir.
Ayrım sonucu doğrudan etkiler, çünkü m.359 kapsamındaki fiiller nedeniyle kesilen cezalar uzlaşmaya konu edilemez, ama indirimden yararlanabilir. Bu fiiller ayrıca hapis cezası gerektirdiği için ceza mahkemesinde de yargılanır. Ceza yargılamasının işleyişi İzmir’de ceza yargılaması yazısında anlatılır.
Vergi Mahkemesinde Dava Açmak ve Tahsilatın Durması
Mükellefler ve kendilerine vergi cezası kesilenler, kesilen cezalara karşı vergi mahkemesinde dava açabilir (VUK m.377). Davanın açılması, dava konusu edilen vergi ve cezanın tahsil işlemlerini kendiliğinden durdurur (2577 m.27/4). Bunun için ayrıca yürütmeyi durdurma kararı gerekmez.
Kuralın istisnası, ihtirazi kayıtla verilen beyannameler üzerine yapılan işlemlerdir, bunlara karşı açılan davalar tahsili durdurmaz. Danıştay Vergi Dava Daireleri Kurulu 17.09.2025’te, süresinden sonra ihtirazi kayıtla verilen beyannameye dayanan vergi ziyaı cezasının da bu istisnaya girdiğine ve ödeme emri düzenlenebileceğine oy çokluğuyla karar verdi, kararda karşı oy bulunduğu için konu tartışmalıdır.[2]
Dava dilekçesinde aşağıdaki unsurlar bulunmalıdır.
- Davacı ve varsa vekilinin kimlik ve adres bilgileri, vergi kimlik numarası,
- Davalı vergi dairesi, ihbarnamenin tarihi, numarası ve tebliğ tarihi,
- Cezanın türü, dönemi ve dayandığı rapor ya da tespit,
- Cezanın neden hukuka aykırı olduğu (olayın gerçekleşmediği, belgenin gerçek olduğu, zamanaşımı, yanlış hesap gibi),
- Deliller ile cezanın kaldırılması ya da indirilmesi talebi.
Kanun bir şablon öngörmez, bu unsurlar eksiksiz olduğunda dilekçe amacına ulaşır. Sitedeki başvuru metinleri dilekçe örnekleri sayfasında toplanır.
Ceza kesme zamanaşımı, vergi ziyaı cezasında kural olarak verginin doğduğu yılı izleyen yılın başından itibaren beş yıldır (m.374). Zamanaşımı içinde ihbarnamenin tebliğiyle süre kesilir. İdari yargıdaki genel süre kuralları ve sürenin başlangıcı iptal davası açma süresi yazısında ayrıca ele alınır.
Tarhiyat Sonrası Uzlaşma Nasıl Talep Edilir?
Uzlaşma, ihbarnamedeki cezanın tutarı üzerinde vergi idaresiyle anlaşmaktır. 7524 sayılı Kanunun 02.08.2024’te yürürlüğe giren değişikliğiyle uzlaşmanın konusu yalnız cezalara indirildi. Vergi aslı artık uzlaşmaya konu edilemez (VUK ek m.1).
Kapsama ikmalen, re’sen veya idarece tarh edilen vergilere ilişkin vergi ziyaı cezaları girer. Usulsüzlük ve özel usulsüzlük cezaları ise yalnız belirli bir tutarı aşıyorsa uzlaşmaya konu olur.
NotKanundaki eşik 5.000 Türk lirasıdır ve her yıl yeniden değerleme oranında artırılır. 2026 için eşik 40.000 Türk lirasıdır (588 Sıra No.lu VUK Genel Tebliği, Resmi Gazete 30.12.2025, sayı 33124 5. mükerrer; Gelir İdaresi Başkanlığının Ağustos 2026 tarihli broşürü).
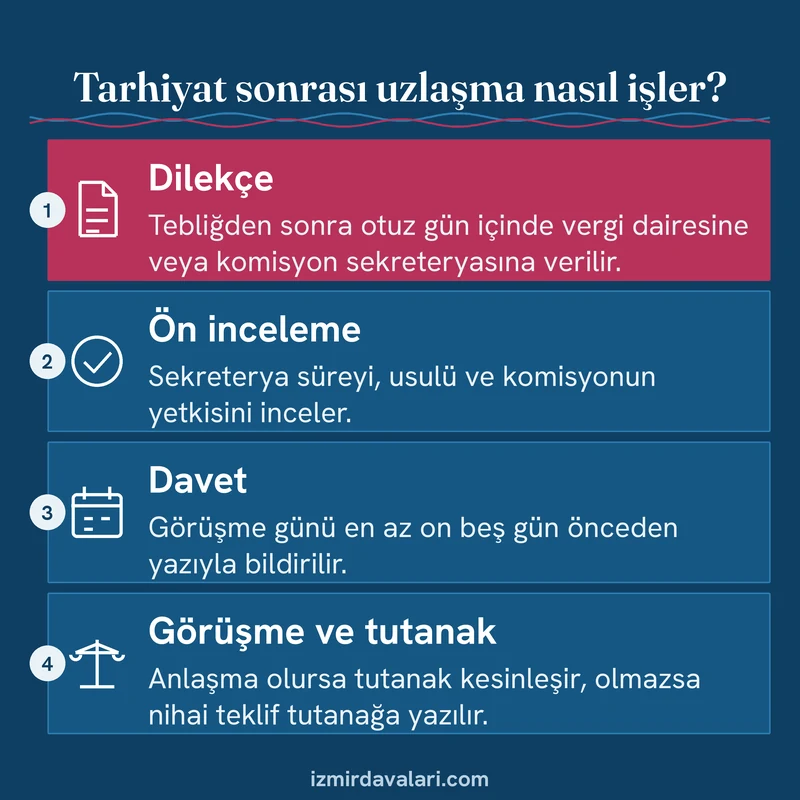
Talep, ihbarnamenin tebliğini izleyen günden itibaren otuz gün içinde dilekçeyle yapılır. Dilekçe vergi dairesine ya da yetkili komisyonun sekreteryasına verilir. Gelir İdaresi Başkanlığı, dilekçenin Dijital Vergi Dairesi üzerinden veya taahhütlü postayla da gönderilebileceğini belirtiyor.[3]
- Sekreterya, talebin süresinde ve usulüne uygun yapılıp yapılmadığını ve komisyonun yetkisini inceler.
- Uygun talepte görüşmenin günü, yeri ve saati en az on beş gün önceden yazıyla bildirilir.
- Görüşmeye mükellef ya da resmi vekaletnamesi bulunan vekili katılır. Meslek odasından bir temsilci ve bir meslek mensubu da bulunabilir, ancak tutanağı imzalayamaz.
- Anlaşma sağlanırsa üç nüsha tutanak düzenlenir ve bir nüshası mükellefe verilir.
İzmir gibi vergi dairesi başkanlığı bulunan illerde, vergi dairesi uzlaşma komisyonlarının yanında vergi dairesi başkanlığı uzlaşma komisyonu da kurulur (Yönetmelik m.6). Talebin hangi komisyonda görüşüleceği, genel tebliğle belirlenen yetki tutarlarına göre değişir.
Uzlaşma Sağlanamazsa Dava Açma Süresi
Talep edilen ceza için dava yoluna ancak uzlaşma vaki olmazsa gidilebilir (ek m.7/1). Talepten önce dava açılmışsa mahkeme, uzlaşma sonuçlanana kadar davayı incelemez. Anlaşma sağlanırsa tutanakla tespit edilen hususlar hakkında dava açılamaz ve hiçbir mercie şikayette bulunulamaz (ek m.6).
Anlaşma olmazsa dava, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren genel hükümlere göre açılır. Dava açma süresi bitmiş veya on beş günden az kalmışsa süre, tutanağın tebliğinden itibaren on beş gün olarak uzar (ek m.7/4). Aynı ceza için ikinci kez uzlaşma istenemez.
ÖnemliTutanağa idarenin nihai teklifi yazılır. Mükellef, dava açma süresinin sonuna kadar bu teklifi kabul ettiğini yazıyla bildirirse uzlaşma sağlanmış sayılır (ek m.1). Görüşmeye katılmamak, tutanağı imzalamamak veya ihtirazi kayıtla imzalamak istemek uzlaşmanın temin edilemediği anlamına gelir.
Uzlaşılan cezaya sonradan dava açılamayacağı kuralı, uygulamada ilgili dönemle bağlantılı başka tarhiyatlarda da sonuç doğurabilir. Danıştay Üçüncü Dairesi 20.03.2024’te, önceki yıllar için uzlaşılan cezalı tarhiyatın sonucu olan devreden KDV azaltımının sonraki dönem davasında yeniden tartışılamayacağını kabul etti. Karar oy çokluğuyla verildi, karşı oy temyiz incelemesinin kapsamına ilişkindi.[4]
Tarhiyat Öncesi Uzlaşma ile Tarhiyat Sonrası Uzlaşma Arasındaki Fark
Vergi incelemesine dayanan cezalarda uzlaşma, ihbarname düzenlenmeden önce de istenebilir (VUK ek m.11). Gelir İdaresi Başkanlığına göre bu talep incelemenin başından son tutanağa kadar her zaman, uzlaşmaya davet yazısı gelmişse tebliğden itibaren en geç on beş gün içinde, incelemeyi yapan birime yazıyla yapılır.
İki yol aynı anda kullanılamaz. Tarhiyat öncesi uzlaşma temin edilemezse veya uzlaşmaya varılamazsa, ceza kesildikten sonra tarhiyat sonrası uzlaşma istenemez (ek m.11/3). Bu durumda ihbarnameye karşı dava ya da indirim yolu kalır.
Talep yerine getirilmeden ihbarname düzenlenmesi tarhiyatı hukuka aykırı kılabilir. İnceleme tutanağında tarhiyat öncesi uzlaşma talebi yer aldığı halde uzlaşma görüşmesi yapılmadan ihbarname düzenlenen bir dosyada vergi mahkemesi cezalı vergiyi kaldırdı. Vergi mahkemesinin gerekçesindeki ifade aşağıdadır.
“uzlaşma vaki olmazsa veya temin edilemezse ihbarname düzenlenmesi gerektiği”
Danıştay 3. Daire, E.2023/8045, K.2025/200, 28.01.2025 (alıntı ilk derece vergi mahkemesi gerekçesinden; bölge idare mahkemesi vergi dava dairesi kararının onanması, oybirliği)
Dosyadaki inceleme 2021 tarihlidir ve o dönemde vergi aslı da uzlaşma kapsamındaydı. Usule ilişkin kural ise bugün de aynıdır ve talep varsa önce uzlaşma aşaması tamamlanmalıdır.[5]
VUK 376’ya Göre Cezalarda İndirimin Şartları ve Oranı
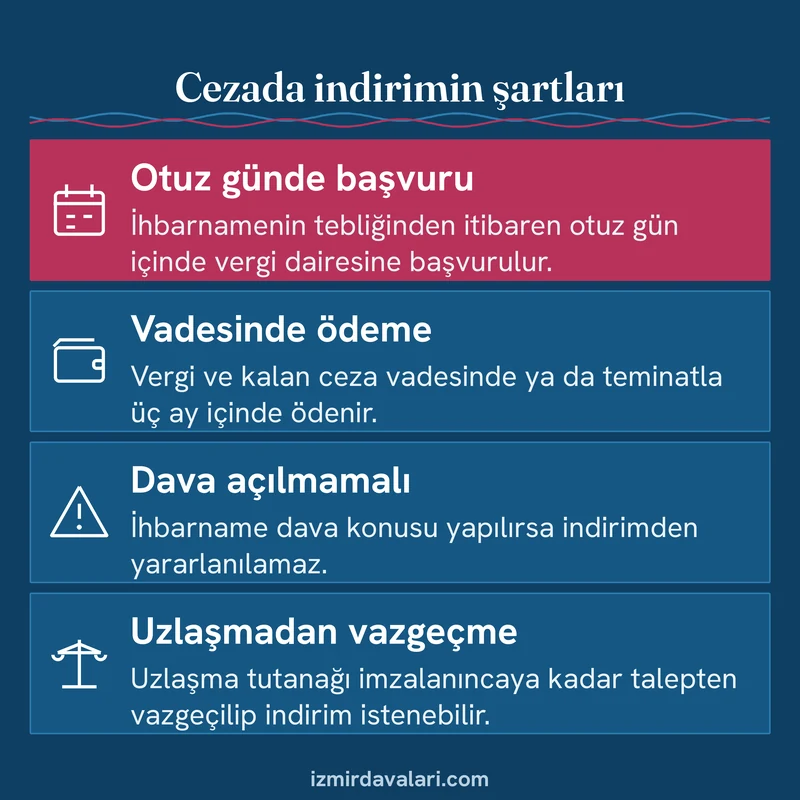
İndirim, davaya ve uzlaşmaya gitmeden cezayı kısa yoldan kapatma imkanıdır. Mükellef ihbarnamenin tebliğinden itibaren otuz gün içinde vergi dairesine başvurur ve vergi ile kalan cezayı ödeyeceğini bildirir. Kesilen vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarının yarısı indirilir (m.376/1).
- Vergi ve indirimden kalan ceza vadesinde ödenmelidir. 6183 sayılı Kanundaki türden teminat gösterilirse ödeme vadenin bitiminden itibaren üç ay içinde yapılabilir.
- Ödenmezse ya da ihbarname dava konusu yapılırsa indirimden yararlanılamaz ve indirilen tutar yeniden tahakkuk eder.
- Uzlaşma talep eden mükellef, tutanağı imzalayıncaya kadar uzlaşmadan vazgeçip indirim isteyebilir (ek m.9/2). Uzlaşılan cezalarda ise başka indirim uygulanmaz.
- Uzlaşma eşiğinin altında kalan usulsüzlük ve özel usulsüzlük cezalarında indirim oranı yüzde elli artırımlı uygulanır (ek m.1).
NotYarı oranındaki indirim 7194 sayılı Kanunla 2019’da değişik VUK m.376/1’e, yüzde elli artırım 7338 sayılı Kanunla 2021’de ek m.1’e eklenen cümleye dayanır. 7524 sayılı Kanunla (yürürlük 02.08.2024) uzlaşılan cezalarda ek indirim öngören eski m.376/1-2 bendi kaldırıldı. Gelir İdaresi Başkanlığının Ağustos 2026 tarihli broşürü, 2026 yılında 40.000 Türk lirasını aşmayan usulsüzlük cezalarında artırımlı indirim oranını yüzde 75 olarak açıklıyor.[6]
Gelir İdaresi Başkanlığına göre indirim dilekçesi Dijital Vergi Dairesinde “Dilekçelerim” menüsündeki indirim talebi dilekçesiyle de verilebilir. Dava açıldıktan sonra, otuz günlük süre dolmadan ve mahkeme karar vermeden davadan vazgeçilirse indirimden yararlanmak mümkündür.
İhbarname Gelmeden Önce Pişmanlık ve İzaha Davet
İhbarname gelmeden önce kendiliğinden davranan mükellef için ayrı imkanlar vardır. Pişmanlıkta mükellef kanuna aykırı durumu, ihbardan ve incelemeden önce dilekçeyle haber verir. Beyannameyi on beş gün içinde verir ve vergiyi gecikme zammı oranında bir zamla öderse vergi ziyaı cezası kesilmez (m.371).
İzaha davette ise idare, vergi ziyaına işaret eden bir ön tespiti mükellefe bildirir. Mükellef otuz gün içinde izah verir. İzah yeterli bulunmaz ama beyan otuz gün içinde düzeltilip vergi ödenirse vergi ziyaı cezası ziyaa uğratılan verginin yüzde 20’si oranında kesilir (m.370, 2019’da 7194 sayılı Kanunla değişik metin).[7]
İhbarname tebliğ edildikten sonra bu iki yol kapanır. Kesinleşen ve ödenmeyen ceza için düzenlenen ödeme emrine karşı izlenecek yol amme alacağı ödeme emrine itiraz yazısında anlatılıyor. Vergi dışındaki idari para cezalarındaki itiraz düzeni ise idari para cezasına itiraz yazısında yer alır.
BilgiAnlatım, Vergi Usul Kanununun mevzuat.gov.tr’deki metninin 19.10.2026 tarihli haline dayanır. 7524 sayılı Kanundan önce talep edilip görüşmesi yapılmamış uzlaşmalarda eski hükümler uygulanır (geçici m.35).
Vergi Ceza İhbarnamesine İtiraz Hakkında Sık Sorulan Sorular
Vergi ceza ihbarnamesine itiraz süresi kaç gündür?
İhbarnamenin tebliğini izleyen günden itibaren otuz gündür. Dava, uzlaşma talebi ve indirim başvurusu için aynı süre geçerlidir.
Uzlaşmada vergi aslı da indirilebilir mi?
Hayır. 02.08.2024’ten beri tarhiyat sonrası uzlaşmanın konusu yalnız cezalardır. Vergi aslına karşı dava yolu açıktır.
Uzlaşma sağlanamazsa dava açma süresi kaçar mı?
Kaçmaz. Süre bitmiş ya da on beş günden az kalmışsa, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren on beş gün olarak uzar.
Dava açtıktan sonra cezada indirimden yararlanılabilir mi?
Otuz günlük süre dolmadan ve mahkeme karar vermeden davadan vazgeçilirse yararlanılabilir. Süre geçtikten sonra vazgeçmek indirim hakkı vermez.
Sahte fatura nedeniyle kesilen cezada uzlaşma yapılır mı?
Yapılmaz. VUK m.359’daki fiillerle vergi ziyaına yol açılması halinde kesilen ceza uzlaşma dışıdır, ancak cezada indirim hükümlerinden yararlanılabilir.
Dava açınca ceza tahsil edilir mi?
Kural olarak hayır. Vergi mahkemesinde dava açılması dava konusu kısmın tahsilini durdurur. İhtirazi kayıtla verilen beyannamelere dayanan işlemler bunun istisnasıdır.
Kaynaklar
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7, 8 ve 27/4, mevzuat.gov.tr metni, erişim 19.10.2026. ↩
- Danıştay Vergi Dava Daireleri Kurulu, E.2023/1174, K.2025/674, 17.09.2025 (ısrar kararının bozulması, oy çokluğu). ↩
- Uzlaşma Yönetmeliği (Resmi Gazete 03.02.1999, sayı 23600; son değişiklik Resmi Gazete 04.08.2022, sayı 31913) m.2, 5-16, mevzuat.gov.tr metni, erişim 19.10.2026. ↩
- Danıştay 3. Daire, E.2023/8806, K.2024/1668, 20.03.2024 (kısmen onama, kısmen bozma, oy çokluğu). ↩
- Danıştay 3. Daire, E.2023/8045, K.2025/200, 28.01.2025 (tarhiyat öncesi uzlaşma talebi karşılanmadan yapılan tarhiyat, onama, oybirliği). ↩
- Gelir İdaresi Başkanlığı, Vergi Cezalarında İndirim Uygulaması broşürü, Ağustos 2026, Yayın No: 615, erişim 19.10.2026. ↩
- 213 sayılı Vergi Usul Kanunu m.344, 351, 352, 359, 370, 371, 374, 376, 377, ek m.1, 6, 7, 8, 9, 11 (7524 sayılı Kanunla değişik, yürürlük 02.08.2024) ve geçici m.35, mevzuat.gov.tr metni, erişim 19.10.2026. ↩